{
"botId": "",
"slug": "biros-de-credito-serasa-boa-vista-spc-e-quod",
"title": "Birôs de Crédito em 2026: Serasa, Boa Vista, SPC e Quod",
"description": "Descubra como os 4 principais birôs de crédito operam em 2026 e por que ter nome limpo não garante aprovação de crédito sem um rating comercial alto.",
"content": "## O invisível sistema de recusas bancárias em 2026\n\nJá aconteceu de você ter o CPF sem qualquer restrição, as contas em dia e, ainda assim, receber a mensagem "o sistema não aprovou" ao tentar um financiamento de veículo ou um aumento de limite? Em minha experiência analisando centenas de perfis financeiros na Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro, percebi que a maioria dos brasileiros acredita que o crédito depende apenas de não ter dívidas. A verdade é que, em 2026, as instituições financeiras utilizam modelos de risco extremamente complexos que vão muito além do simples "nome limpo".\n\nO cenário atual do crédito no Brasil é regido por quatro grandes ecossistemas de dados: Serasa Experian, Boa Vista, SPC Brasil e Quod. Cada um desses birôs de crédito processa informações de formas distintas, e o que é positivo em um pode ser neutro ou insuficiente em outro. Para compreender a fundo essa dinâmica e como ela afeta sua vida financeira, é essencial estudar a estrutura completa dos Birôs de Crédito em 2026: Serasa, Boa Vista, SPC e Quod.\n\nO problema central é que o consumidor médio foca apenas no score, ignorando que o rating comercial e o histórico de relacionamento no Banco Central (BCB) pesam tanto ou mais que a pontuação numérica. Se você é MEI, autônomo ou CLT e sente que está "travado" no sistema, o primeiro passo é entender que a visibilidade do seu perfil para os bancos não é uniforme entre os birôs.\n\n> Ponto-Chave: Ter o nome limpo é apenas o pré-requisito básico; a aprovação de crédito real depende do rating comercial e da consistência dos dados distribuídos entre os diferentes birôs de crédito.\n\n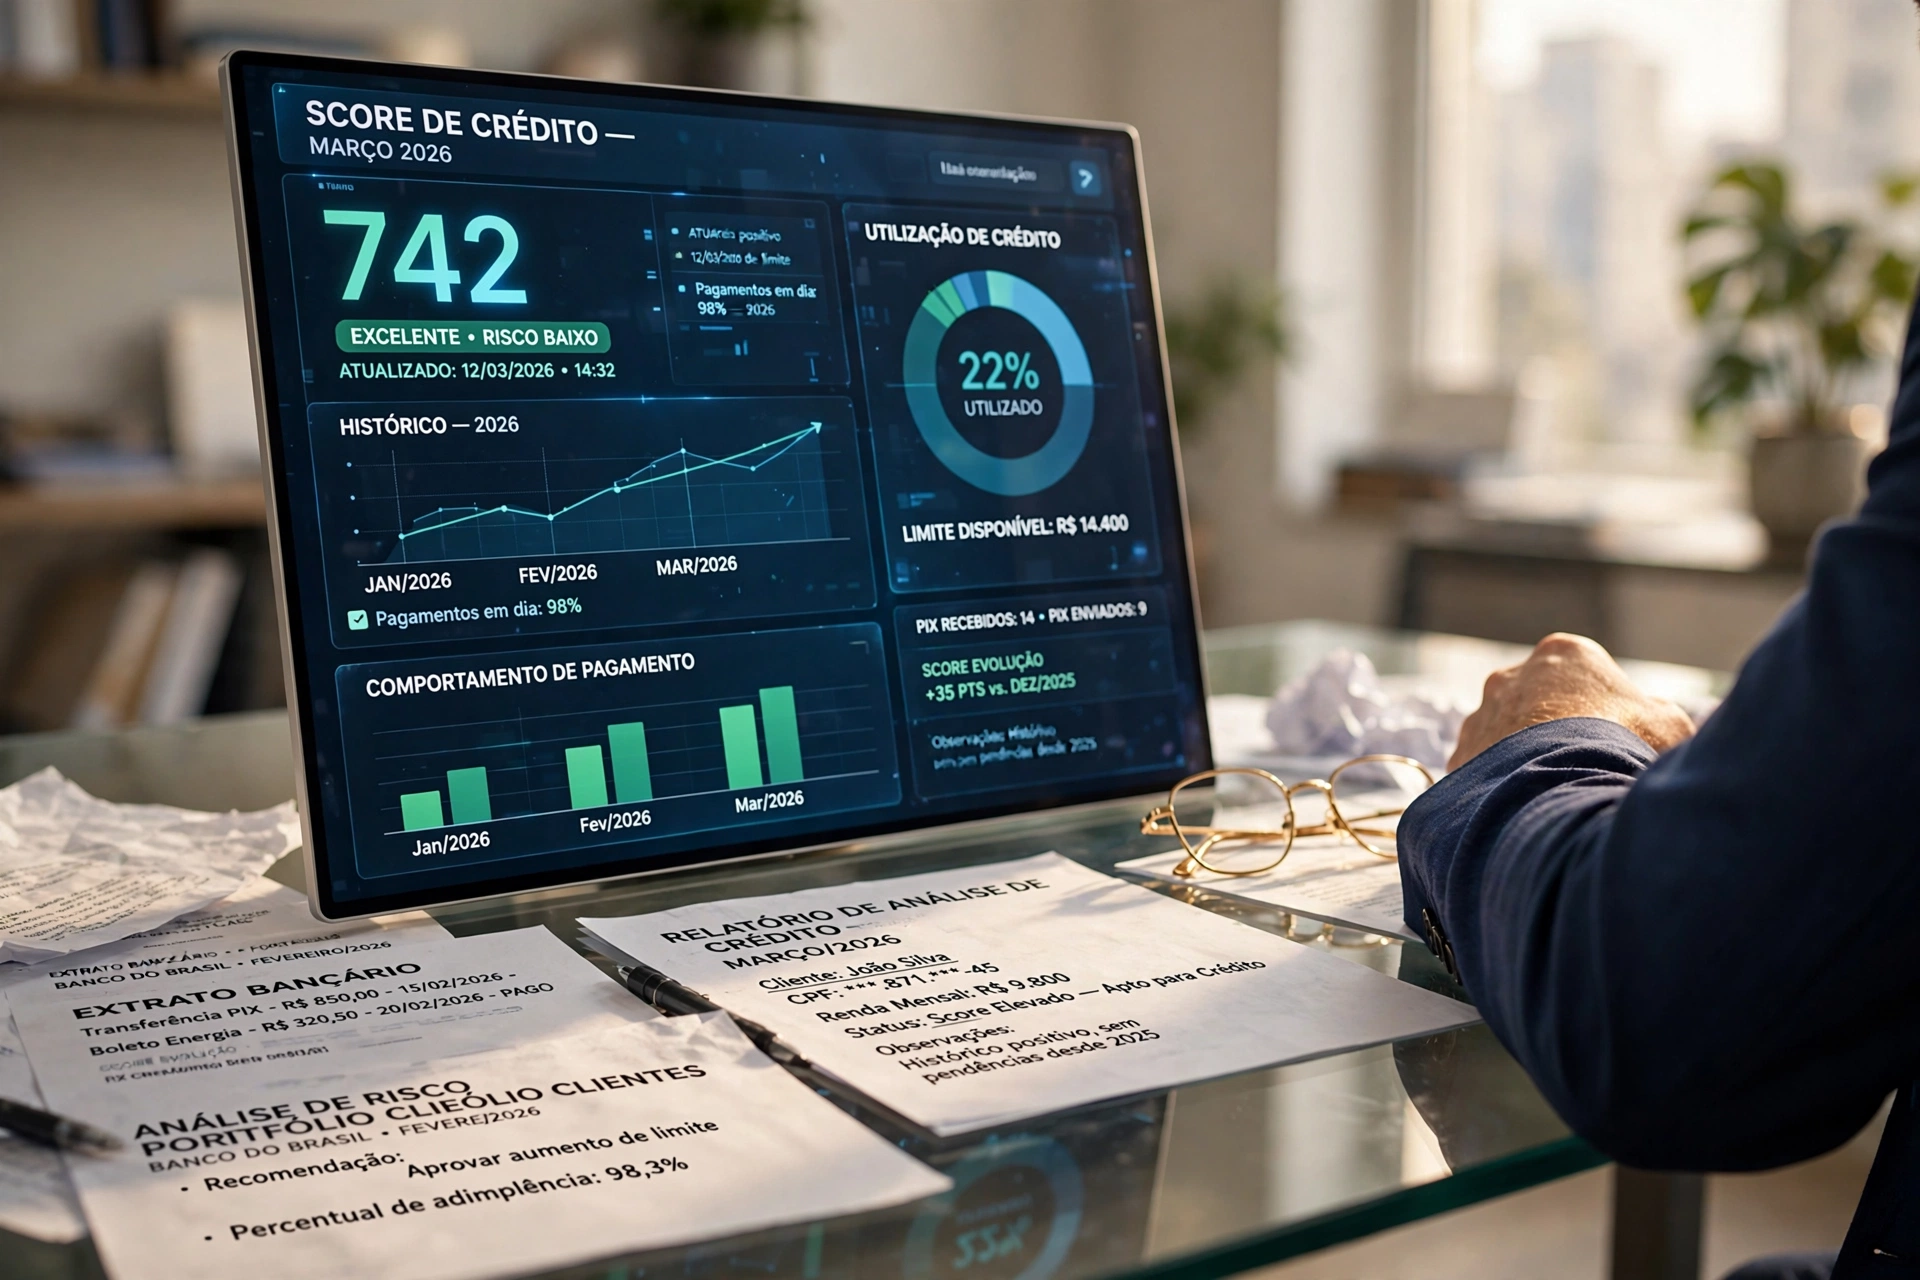 \n\n## O que é o Boa Vista Consumidor Positivo e como ele opera no ecossistema de crédito?\n\n> Definição: O Boa Vista Consumidor Positivo é a plataforma de gestão de crédito da Boa Vista S.A., focada no Cadastro Positivo, que armazena o histórico de pagamentos de contas de consumo, empréstimos e cartões para criar um perfil de comportamento do consumidor.\n\nO Boa Vista Consumidor Positivo não é apenas um site de consulta de CPF, mas sim uma ferramenta de inteligência de dados que visa reduzir a assimetria de informação entre quem empresta e quem toma o crédito. Diferente do modelo antigo de "lista negra" (onde você só aparecia se fosse mau pagador), o Consumidor Positivo trabalha com a lógica da "lista branca", premiando quem paga suas contas rigorosamente em dia.\n\nNo entanto, é fundamental entender que a Boa Vista opera com algoritmos próprios, independentes do Serasa. Isso significa que você pode ter um score excelente na Serasa Experian e um score mediano na Boa Vista. Essa discrepância ocorre porque as fontes de dados são diferentes; enquanto um birô pode ter mais informações sobre seus cartões de crédito, o outro pode ter mais dados sobre seus financiamentos de longo prazo ou contas de energia e água.\n\nEm 2026, a integração do Open Finance tornou esse processo mais fluido, mas a curadoria dos dados ainda é feita por cada birô. Quando um banco consulta o seu CPF, ele não olha apenas um número; ele analisa a tendência de comportamento. Se o seu histórico no Boa Vista mostra que você paga faturas no limite do vencimento, o sistema pode interpretar isso como um risco maior do que alguém que paga antecipadamente, mesmo que ambos estejam com o "nome limpo".\n\nPara quem busca entender as nuances entre essas plataformas, recomendamos a leitura sobre a Diferença Entre SPC, Serasa, Boa Vista e Quod, onde detalhamos a origem dos dados de cada entidade.\n\n## Por que a diversificação entre birôs de crédito é fundamental para o seu perfil financeiro?\n\nA dependência de um único birô é um erro estratégico grave. No sistema bancário brasileiro, a decisão de crédito é multidisciplinar. De acordo com a FEBRABAN, as instituições financeiras seguem diretrizes rigorosas de governança de risco, o que significa que elas raramente baseiam a aprovação de um valor alto em apenas uma fonte de dados.\n\nImagine que você é um microempreendedor individual (MEI). Você mantém todas as suas contas fiscais em dia, mas esqueceu de atualizar seu cadastro de endereço na Boa Vista. O banco, ao realizar a consulta, encontra dados divergentes entre o Serasa e a Boa Vista. Para o algoritmo de risco, essa divergência é um "alerta vermelho" de possível fraude ou instabilidade cadastral. Resultado: crédito negado, mesmo com score 900.\n\nAlém disso, a entrada da Quod no mercado mudou a escala de poder. Como a Quod foi criada pelos cinco maiores bancos do país, ela tem acesso a dados de pagamento internos que os outros birôs demoram a processar. Isso cria camadas de análise: existe a camada de inadimplência (SPC/Serasa), a camada de comportamento positivo (Boa Vista) e a camada de relacionamento bancário profundo (Quod).\n\nSe você deseja saber mais sobre como essa nova entidade impacta as aprovações, veja nosso artigo sobre Quod Score: Como Funciona o Birô de Crédito dos 5 Maiores Bancos.\n\n### A relação entre Rating Comercial e Score\n\nUm ponto que raramente é explicado nos blogs de finanças é a distinção entre score e rating. O score é uma pontuação probabilística (de 0 a 1000). O rating comercial é uma classificação de risco (como AAA, AA, A, B, C) baseada na saúde financeira daquela entidade (pessoa física ou jurídica). \n\nNa Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro, observamos que muitos clientes com score alto continuam sendo recusados porque seu rating comercial está baixo ou desatualizado. O rating é o que define o "teto" de crédito que você pode conseguir. Se o seu rating é C, não importa se seu score é 900; o banco não lhe dará um limite de 50 mil reais porque o risco sistêmico do seu perfil ainda é classificado como elevado.\n\n| Abordagem | Tradicional (Manual) | IA Genérica/Barata | Moderno (Destrave Seu Crédito) |\n| :--- | :--- | :--- | :--- |\n| Análise | Apenas consulta de CPF | Score automatizado sem base | Diagnóstico de Rating + 5 frentes |\n| Visão | Superficial (Nome limpo) | Probabilística (Score) | Estrutural (Perfil de Risco) |\n| Resultado | Recusas inexplicáveis | Promessas de "subir score" | Caminho técnico para melhoria |\n| Prazo | Semanas de tentativa | Instantâneo, porém raso | Até 3 horas para diagnóstico |\n\n## Como otimizar seu perfil no Boa Vista Consumidor Positivo passo a passo?\n\nPara melhorar sua percepção de crédito na Boa Vista, não basta "pagar as contas". É necessário realizar uma gestão ativa da sua identidade digital financeira. O primeiro passo é a validação dos dados. Muitos consumidores possuem endereços antigos ou telefones desatualizados nos birôs, o que gera inconsistência cadastral.\n\n1. Acesso e Auditoria: Acesse o portal do Consumidor Positivo e verifique se todas as suas contas de consumo (luz, água, telefone) estão vinculadas ao seu CPF. A ausência desses dados torna seu perfil "invisível" para o algoritmo de comportamento positivo.\n2. Sincronização de Dados: Certifique-se de que o endereço cadastrado na Boa Vista é exatamente o mesmo utilizado na sua conta bancária principal e no seu comprovante de residência. Qualquer diferença de CEP ou número pode disparar filtros de segurança nos bancos.\n3. Gestão de Consultas: Evite solicitar múltiplos cartões ou empréstimos em janelas curtas de tempo. Cada vez que um banco consulta seu CPF na Boa Vista, isso gera um registro. Muitas consultas em pouco tempo sinalizam "desespero por crédito", o que derruba seu rating comercial instantaneamente.\n4. Uso Estratégico do Limite: Não utilize 100% do limite do seu cartão de crédito. O algoritmo de risco interpreta a utilização total do limite como sinal de endividamento, mesmo que você pague a fatura integralmente. Tente manter o uso abaixo de 50%.\n\nSe você sente que seus dados estão desorganizados, o processo de Cadastro Positivo: Como Atualizar Seus Dados e Subir o Score é o caminho técnico para regularizar essa situação.\n\n
 \n\n## Quais são os erros mais comuns ao tentar "destravar" o crédito em 2026?\n\nO erro mais perigoso que vejo hoje é a busca por "limpezas de score" ou promessas de aumentar a pontuação rapidamente através de pagamentos a terceiros. Isso não existe. O score é um cálculo matemático baseado em dados reais; ninguém "entra no sistema" para mudar um número manualmente sem que haja uma alteração no fato gerador (o pagamento da dívida ou a atualização do rating).\n\nOutro erro crítico é ignorar a existência de protestos em cartório. Muitas vezes, o consumidor limpa o nome no Serasa, mas esquece que existe um título protestado em um cartório de outra cidade. O banco, ao fazer a consulta cruzada, encontra o protesto e nega o crédito, deixando o cliente frustrado e confuso. Para evitar isso, é essencial saber como funciona o Protesto em Cartório: Como Consultar e o Impacto no Perfil.\n\nAlém disso, há quem acredite que o Cadastro Positivo é opcional e que desativá-lo esconde as dívidas. Na verdade, em 2026, a ausência de dados no Cadastro Positivo é interpretada pelos bancos como um risco maior. Quem não tem histórico positivo é tratado como "estranho ao sistema", o que resulta em taxas de juros mais altas ou recusas sumárias.\n\n> Ponto-Chave: A tentativa de manipular o score através de atalhos ilícitos não apenas falha, como pode levar ao bloqueio de suas contas em instituições financeiras por suspeita de fraude cadastral.\n\n## Aprofundamento Técnico: O papel do Registrato e do Open Finance\n\nPara quem quer realmente dominar seu perfil financeiro, é preciso ir além dos birôs de crédito e olhar para o Banco Central do Brasil (BCB). O Registrato, especificamente o relatório de Empréstimos e Financiamentos (SCR), é onde reside a verdade nua e crua sobre sua vida financeira. Enquanto o Boa Vista mostra que você paga as contas, o SCR mostra quanto você deve no total para todo o sistema bancário.\n\nDe acordo com as diretrizes do Banco Central do Brasil, o SCR registra todas as operações de crédito acima de R$ 200,00. Se você tem um limite de crédito concedido, mas não utilizado, isso ainda conta como "risco" para o banco. Por exemplo, se você tem 5 cartões com limite de 10 mil cada, o sistema bancário entende que você tem uma exposição de 50 mil reais, mesmo que não tenha gasto um centavo.\n\nCom a consolidação do Open Finance em 2026, os bancos agora podem pedir permissão para ler seus dados de outros bancos em tempo real. Isso significa que se você é um cliente excelente no Banco A, mas está tentando crédito no Banco B, você pode "compartilhar" seu histórico para provar sua solvência. No entanto, isso só funciona se o seu rating comercial estiver alinhado. Se houver inconsistências nos birôs (como Boa Vista ou Serasa), o compartilhamento de dados pode acabar revelando falhas que o banco não havia notado anteriormente.\n\n### A Armadilha do Score Alto vs. Rating Baixo\n\nImagine o cenário: Seu score na Boa Vista é 850. Você não tem dívidas. Porém, você é um profissional autônomo que não movimenta a conta bancária de forma consistente e possui um rating comercial classificado como "B" (Risco Médio). Quando você solicita um financiamento imobiliário, o banco ignora o 850 do score e foca no rating B e na falta de comprovação de renda estruturada no Registrato. A operação é negada.\n\nÉ aqui que entra a inteligência da Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro. Nós não prometemos "milagres" de score, pois isso seria antiético e tecnicamente impossível. O que entregamos é um diagnóstico cruzado em cinco frentes: SPC, Serasa, Boa Vista, Protestos e Rating Comercial. Identificamos exatamente onde está o "gargalo" que impede a sua aprovação.\n\n## Como funciona a metodologia de Diagnóstico da Destrave Seu Crédito?\n\nO processo de análise de risco de crédito não é linear. Ele funciona como um funil. Para que o crédito seja liberado, você precisa passar por cinco filtros principais. Se você falhar em qualquer um deles, o sistema dispara a recusa automática.\n\n1. Filtro de Restrições (SPC/Serasa): Verifica se há dívidas vencidas e não pagas. É o filtro mais básico. Se você tem nome sujo, a análise para aqui.\n2. Filtro de Comportamento (Boa Vista/Consumidor Positivo): Analisa a pontualidade. Você paga no dia? Paga com atraso? Usa todo o limite? Aqui é onde o score de crédito é formado.\n3. Filtro de Idoneidade (Protestos em Cartório): Verifica se há títulos executivos ou notas promissórias protestadas. Muitas vezes o nome está limpo no Serasa, mas o cartório tem a informação do protesto.\n4. Filtro de Rating Comercial: Classifica a saúde do seu documento (CPF/CNPJ). O rating é a nota de confiança que o mercado atribui a você.\n5. Filtro de Relacionamento (Bacen/SCR): Analisa seu endividamento total e sua capacidade de pagamento real frente aos seus ganhos.\n\nNa Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro, realizamos essa consulta cruzada e entregamos o resultado em até 3 horas. A taxa única de R$ 97,00 cobre a análise profunda dessas frentes. Se detectamos que seu rating comercial está prejudicando suas aprovações, apresentamos o caminho para a atualização. Após a contratação do serviço de atualização, o rating é processado em até 9 dias, e orientamos o cliente a aguardar cerca de 40 dias de maturação para que os bancos processem a nova informação antes de solicitar crédito novamente.\n\n## Perguntas Frequentes\n\n### Ter o nome limpo no Boa Vista garante que terei crédito aprovado?\nNão, ter o nome limpo é apenas a ausência de restrições negativas, o que é a condição básica para qualquer análise. A aprovação de crédito depende de outros fatores como o rating comercial, a capacidade de pagamento comprovada no Registrato do Banco Central e a consistência de dados entre os birôs. Muitas pessoas com nome limpo são recusadas porque possuem um rating comercial baixo ou um histórico de comportamento que o algoritmo do banco considera arriscado.\n\n### Qual a diferença real entre o score do Serasa e o score da Boa Vista?\nCada birô utiliza modelos matemáticos e fontes de dados diferentes. O Serasa Experian tem parcerias com diferentes instituições e volumes de dados distintos da Boa Vista S.A. Portanto, é comum que as pontuações variem. Enquanto o Serasa pode focar mais em dívidas bancárias, a Boa Vista pode ter mais visibilidade sobre contas de consumo e comportamentos de pagamento do Cadastro Positivo. O banco geralmente consulta múltiplos birôs para ter uma visão holística do risco.\n\n### O que acontece se eu tiver um protesto em cartório, mas o Serasa estiver limpo?\nO banco provavelmente negará o crédito. As instituições financeiras realizam consultas em diversas frentes, incluindo a busca de protestos em cartórios. Um título protestado é uma evidência forte de inadimplência, mesmo que a dívida não tenha sido "negativada" nos birôs de crédito tradicionais. Isso derruba seu rating comercial instantaneamente e sinaliza ao banco que você possui pendências legais que podem comprometer o pagamento de um novo empréstimo.\n\n### Como o Rating Comercial influencia a minha aprovação de financiamento?\nO rating comercial funciona como a sua "nota de confiança" no mercado. Enquanto o score é uma probabilidade de você pagar nos próximos meses, o rating é uma classificação da sua solidez financeira. Um rating baixo
\n\n## O que é o Boa Vista Consumidor Positivo e como ele opera no ecossistema de crédito?\n\n> Definição: O Boa Vista Consumidor Positivo é a plataforma de gestão de crédito da Boa Vista S.A., focada no Cadastro Positivo, que armazena o histórico de pagamentos de contas de consumo, empréstimos e cartões para criar um perfil de comportamento do consumidor.\n\nO Boa Vista Consumidor Positivo não é apenas um site de consulta de CPF, mas sim uma ferramenta de inteligência de dados que visa reduzir a assimetria de informação entre quem empresta e quem toma o crédito. Diferente do modelo antigo de "lista negra" (onde você só aparecia se fosse mau pagador), o Consumidor Positivo trabalha com a lógica da "lista branca", premiando quem paga suas contas rigorosamente em dia.\n\nNo entanto, é fundamental entender que a Boa Vista opera com algoritmos próprios, independentes do Serasa. Isso significa que você pode ter um score excelente na Serasa Experian e um score mediano na Boa Vista. Essa discrepância ocorre porque as fontes de dados são diferentes; enquanto um birô pode ter mais informações sobre seus cartões de crédito, o outro pode ter mais dados sobre seus financiamentos de longo prazo ou contas de energia e água.\n\nEm 2026, a integração do Open Finance tornou esse processo mais fluido, mas a curadoria dos dados ainda é feita por cada birô. Quando um banco consulta o seu CPF, ele não olha apenas um número; ele analisa a tendência de comportamento. Se o seu histórico no Boa Vista mostra que você paga faturas no limite do vencimento, o sistema pode interpretar isso como um risco maior do que alguém que paga antecipadamente, mesmo que ambos estejam com o "nome limpo".\n\nPara quem busca entender as nuances entre essas plataformas, recomendamos a leitura sobre a Diferença Entre SPC, Serasa, Boa Vista e Quod, onde detalhamos a origem dos dados de cada entidade.\n\n## Por que a diversificação entre birôs de crédito é fundamental para o seu perfil financeiro?\n\nA dependência de um único birô é um erro estratégico grave. No sistema bancário brasileiro, a decisão de crédito é multidisciplinar. De acordo com a FEBRABAN, as instituições financeiras seguem diretrizes rigorosas de governança de risco, o que significa que elas raramente baseiam a aprovação de um valor alto em apenas uma fonte de dados.\n\nImagine que você é um microempreendedor individual (MEI). Você mantém todas as suas contas fiscais em dia, mas esqueceu de atualizar seu cadastro de endereço na Boa Vista. O banco, ao realizar a consulta, encontra dados divergentes entre o Serasa e a Boa Vista. Para o algoritmo de risco, essa divergência é um "alerta vermelho" de possível fraude ou instabilidade cadastral. Resultado: crédito negado, mesmo com score 900.\n\nAlém disso, a entrada da Quod no mercado mudou a escala de poder. Como a Quod foi criada pelos cinco maiores bancos do país, ela tem acesso a dados de pagamento internos que os outros birôs demoram a processar. Isso cria camadas de análise: existe a camada de inadimplência (SPC/Serasa), a camada de comportamento positivo (Boa Vista) e a camada de relacionamento bancário profundo (Quod).\n\nSe você deseja saber mais sobre como essa nova entidade impacta as aprovações, veja nosso artigo sobre Quod Score: Como Funciona o Birô de Crédito dos 5 Maiores Bancos.\n\n### A relação entre Rating Comercial e Score\n\nUm ponto que raramente é explicado nos blogs de finanças é a distinção entre score e rating. O score é uma pontuação probabilística (de 0 a 1000). O rating comercial é uma classificação de risco (como AAA, AA, A, B, C) baseada na saúde financeira daquela entidade (pessoa física ou jurídica). \n\nNa Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro, observamos que muitos clientes com score alto continuam sendo recusados porque seu rating comercial está baixo ou desatualizado. O rating é o que define o "teto" de crédito que você pode conseguir. Se o seu rating é C, não importa se seu score é 900; o banco não lhe dará um limite de 50 mil reais porque o risco sistêmico do seu perfil ainda é classificado como elevado.\n\n| Abordagem | Tradicional (Manual) | IA Genérica/Barata | Moderno (Destrave Seu Crédito) |\n| :--- | :--- | :--- | :--- |\n| Análise | Apenas consulta de CPF | Score automatizado sem base | Diagnóstico de Rating + 5 frentes |\n| Visão | Superficial (Nome limpo) | Probabilística (Score) | Estrutural (Perfil de Risco) |\n| Resultado | Recusas inexplicáveis | Promessas de "subir score" | Caminho técnico para melhoria |\n| Prazo | Semanas de tentativa | Instantâneo, porém raso | Até 3 horas para diagnóstico |\n\n## Como otimizar seu perfil no Boa Vista Consumidor Positivo passo a passo?\n\nPara melhorar sua percepção de crédito na Boa Vista, não basta "pagar as contas". É necessário realizar uma gestão ativa da sua identidade digital financeira. O primeiro passo é a validação dos dados. Muitos consumidores possuem endereços antigos ou telefones desatualizados nos birôs, o que gera inconsistência cadastral.\n\n1. Acesso e Auditoria: Acesse o portal do Consumidor Positivo e verifique se todas as suas contas de consumo (luz, água, telefone) estão vinculadas ao seu CPF. A ausência desses dados torna seu perfil "invisível" para o algoritmo de comportamento positivo.\n2. Sincronização de Dados: Certifique-se de que o endereço cadastrado na Boa Vista é exatamente o mesmo utilizado na sua conta bancária principal e no seu comprovante de residência. Qualquer diferença de CEP ou número pode disparar filtros de segurança nos bancos.\n3. Gestão de Consultas: Evite solicitar múltiplos cartões ou empréstimos em janelas curtas de tempo. Cada vez que um banco consulta seu CPF na Boa Vista, isso gera um registro. Muitas consultas em pouco tempo sinalizam "desespero por crédito", o que derruba seu rating comercial instantaneamente.\n4. Uso Estratégico do Limite: Não utilize 100% do limite do seu cartão de crédito. O algoritmo de risco interpreta a utilização total do limite como sinal de endividamento, mesmo que você pague a fatura integralmente. Tente manter o uso abaixo de 50%.\n\nSe você sente que seus dados estão desorganizados, o processo de Cadastro Positivo: Como Atualizar Seus Dados e Subir o Score é o caminho técnico para regularizar essa situação.\n\n\n\n## Quais são os erros mais comuns ao tentar "destravar" o crédito em 2026?\n\nO erro mais perigoso que vejo hoje é a busca por "limpezas de score" ou promessas de aumentar a pontuação rapidamente através de pagamentos a terceiros. Isso não existe. O score é um cálculo matemático baseado em dados reais; ninguém "entra no sistema" para mudar um número manualmente sem que haja uma alteração no fato gerador (o pagamento da dívida ou a atualização do rating).\n\nOutro erro crítico é ignorar a existência de protestos em cartório. Muitas vezes, o consumidor limpa o nome no Serasa, mas esquece que existe um título protestado em um cartório de outra cidade. O banco, ao fazer a consulta cruzada, encontra o protesto e nega o crédito, deixando o cliente frustrado e confuso. Para evitar isso, é essencial saber como funciona o Protesto em Cartório: Como Consultar e o Impacto no Perfil.\n\nAlém disso, há quem acredite que o Cadastro Positivo é opcional e que desativá-lo esconde as dívidas. Na verdade, em 2026, a ausência de dados no Cadastro Positivo é interpretada pelos bancos como um risco maior. Quem não tem histórico positivo é tratado como "estranho ao sistema", o que resulta em taxas de juros mais altas ou recusas sumárias.\n\n> Ponto-Chave: A tentativa de manipular o score através de atalhos ilícitos não apenas falha, como pode levar ao bloqueio de suas contas em instituições financeiras por suspeita de fraude cadastral.\n\n## Aprofundamento Técnico: O papel do Registrato e do Open Finance\n\nPara quem quer realmente dominar seu perfil financeiro, é preciso ir além dos birôs de crédito e olhar para o Banco Central do Brasil (BCB). O Registrato, especificamente o relatório de Empréstimos e Financiamentos (SCR), é onde reside a verdade nua e crua sobre sua vida financeira. Enquanto o Boa Vista mostra que você paga as contas, o SCR mostra quanto você deve no total para todo o sistema bancário.\n\nDe acordo com as diretrizes do Banco Central do Brasil, o SCR registra todas as operações de crédito acima de R$ 200,00. Se você tem um limite de crédito concedido, mas não utilizado, isso ainda conta como "risco" para o banco. Por exemplo, se você tem 5 cartões com limite de 10 mil cada, o sistema bancário entende que você tem uma exposição de 50 mil reais, mesmo que não tenha gasto um centavo.\n\nCom a consolidação do Open Finance em 2026, os bancos agora podem pedir permissão para ler seus dados de outros bancos em tempo real. Isso significa que se você é um cliente excelente no Banco A, mas está tentando crédito no Banco B, você pode "compartilhar" seu histórico para provar sua solvência. No entanto, isso só funciona se o seu rating comercial estiver alinhado. Se houver inconsistências nos birôs (como Boa Vista ou Serasa), o compartilhamento de dados pode acabar revelando falhas que o banco não havia notado anteriormente.\n\n### A Armadilha do Score Alto vs. Rating Baixo\n\nImagine o cenário: Seu score na Boa Vista é 850. Você não tem dívidas. Porém, você é um profissional autônomo que não movimenta a conta bancária de forma consistente e possui um rating comercial classificado como "B" (Risco Médio). Quando você solicita um financiamento imobiliário, o banco ignora o 850 do score e foca no rating B e na falta de comprovação de renda estruturada no Registrato. A operação é negada.\n\nÉ aqui que entra a inteligência da Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro. Nós não prometemos "milagres" de score, pois isso seria antiético e tecnicamente impossível. O que entregamos é um diagnóstico cruzado em cinco frentes: SPC, Serasa, Boa Vista, Protestos e Rating Comercial. Identificamos exatamente onde está o "gargalo" que impede a sua aprovação.\n\n## Como funciona a metodologia de Diagnóstico da Destrave Seu Crédito?\n\nO processo de análise de risco de crédito não é linear. Ele funciona como um funil. Para que o crédito seja liberado, você precisa passar por cinco filtros principais. Se você falhar em qualquer um deles, o sistema dispara a recusa automática.\n\n1. Filtro de Restrições (SPC/Serasa): Verifica se há dívidas vencidas e não pagas. É o filtro mais básico. Se você tem nome sujo, a análise para aqui.\n2. Filtro de Comportamento (Boa Vista/Consumidor Positivo): Analisa a pontualidade. Você paga no dia? Paga com atraso? Usa todo o limite? Aqui é onde o score de crédito é formado.\n3. Filtro de Idoneidade (Protestos em Cartório): Verifica se há títulos executivos ou notas promissórias protestadas. Muitas vezes o nome está limpo no Serasa, mas o cartório tem a informação do protesto.\n4. Filtro de Rating Comercial: Classifica a saúde do seu documento (CPF/CNPJ). O rating é a nota de confiança que o mercado atribui a você.\n5. Filtro de Relacionamento (Bacen/SCR): Analisa seu endividamento total e sua capacidade de pagamento real frente aos seus ganhos.\n\nNa Destrave Seu Crédito — Análise e Inteligência de Perfil Financeiro, realizamos essa consulta cruzada e entregamos o resultado em até 3 horas. A taxa única de R$ 97,00 cobre a análise profunda dessas frentes. Se detectamos que seu rating comercial está prejudicando suas aprovações, apresentamos o caminho para a atualização. Após a contratação do serviço de atualização, o rating é processado em até 9 dias, e orientamos o cliente a aguardar cerca de 40 dias de maturação para que os bancos processem a nova informação antes de solicitar crédito novamente.\n\n## Perguntas Frequentes\n\n### Ter o nome limpo no Boa Vista garante que terei crédito aprovado?\nNão, ter o nome limpo é apenas a ausência de restrições negativas, o que é a condição básica para qualquer análise. A aprovação de crédito depende de outros fatores como o rating comercial, a capacidade de pagamento comprovada no Registrato do Banco Central e a consistência de dados entre os birôs. Muitas pessoas com nome limpo são recusadas porque possuem um rating comercial baixo ou um histórico de comportamento que o algoritmo do banco considera arriscado.\n\n### Qual a diferença real entre o score do Serasa e o score da Boa Vista?\nCada birô utiliza modelos matemáticos e fontes de dados diferentes. O Serasa Experian tem parcerias com diferentes instituições e volumes de dados distintos da Boa Vista S.A. Portanto, é comum que as pontuações variem. Enquanto o Serasa pode focar mais em dívidas bancárias, a Boa Vista pode ter mais visibilidade sobre contas de consumo e comportamentos de pagamento do Cadastro Positivo. O banco geralmente consulta múltiplos birôs para ter uma visão holística do risco.\n\n### O que acontece se eu tiver um protesto em cartório, mas o Serasa estiver limpo?\nO banco provavelmente negará o crédito. As instituições financeiras realizam consultas em diversas frentes, incluindo a busca de protestos em cartórios. Um título protestado é uma evidência forte de inadimplência, mesmo que a dívida não tenha sido "negativada" nos birôs de crédito tradicionais. Isso derruba seu rating comercial instantaneamente e sinaliza ao banco que você possui pendências legais que podem comprometer o pagamento de um novo empréstimo.\n\n### Como o Rating Comercial influencia a minha aprovação de financiamento?\nO rating comercial funciona como a sua "nota de confiança" no mercado. Enquanto o score é uma probabilidade de você pagar nos próximos meses, o rating é uma classificação da sua solidez financeira. Um rating baixoLeituras Recomendadas
Para aprofundar seus conhecimentos sobre o assunto, recomendamos a leitura dos seguintes artigos: